.info
LE FAIT
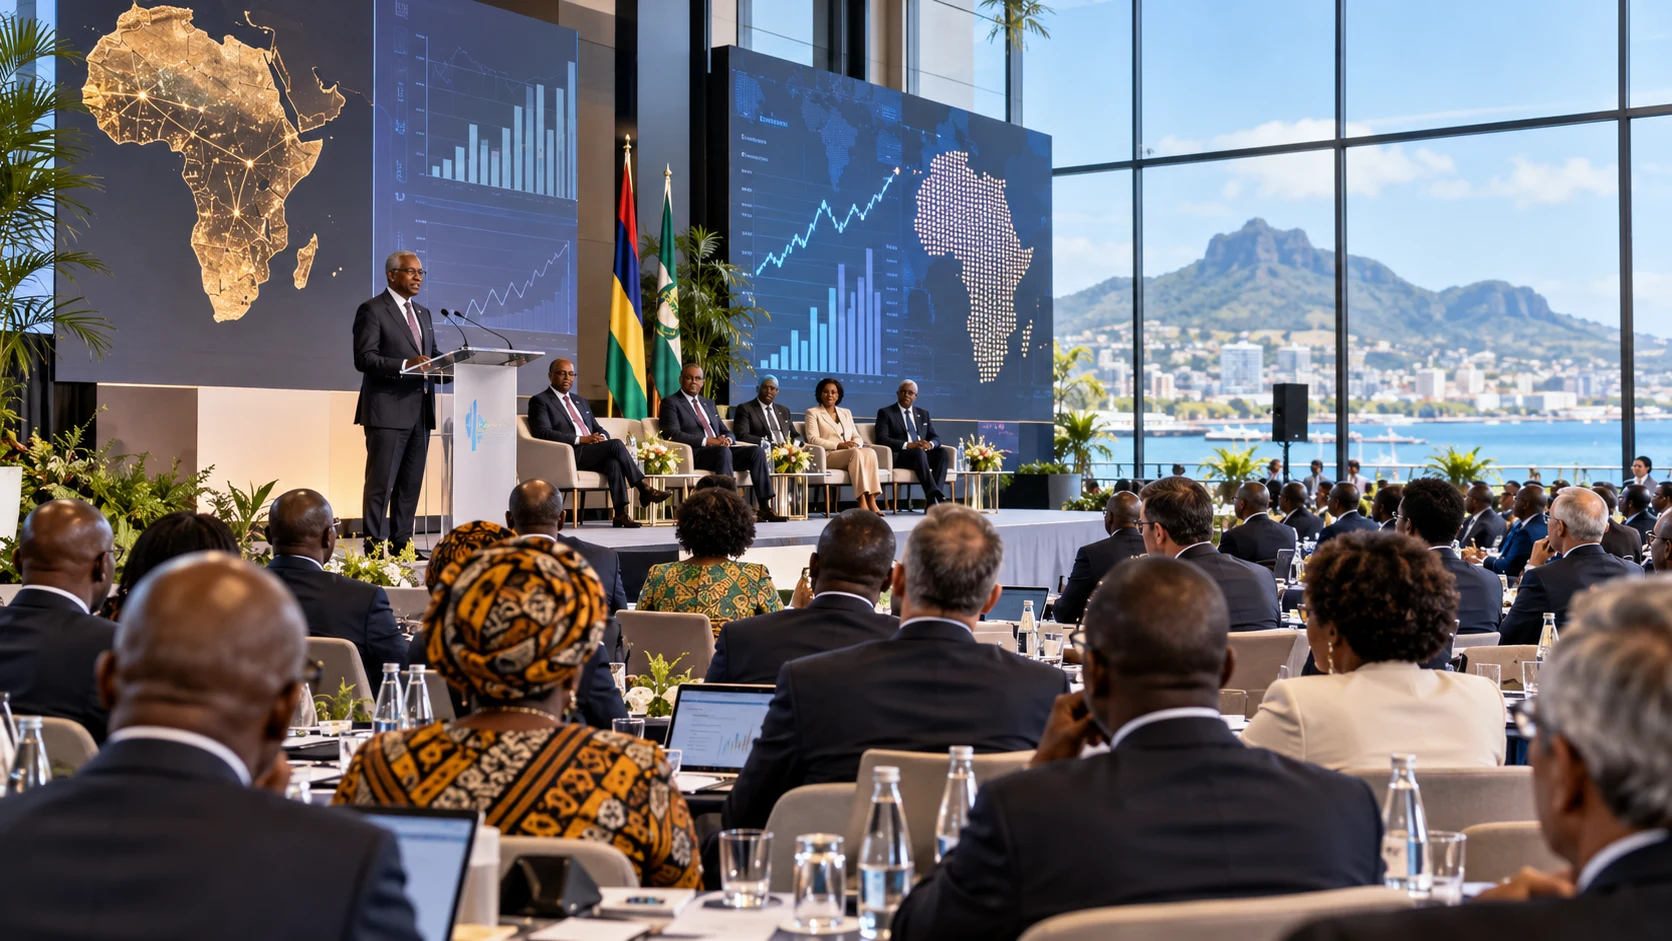
Le 7 octobre 2026, l’Union africaine prévoit de lancer l’Africa Credit Rating Agency, AfCRA, basée à Port-Louis, à Maurice. L’agence doit évaluer des États souverains, des institutions financières et des entreprises à partir de données, de méthodologies et d’une expertise davantage ancrées dans les réalités africaines.
Reuters indique que 23 économies africaines ne sont actuellement pas couvertes par les grandes agences internationales. La dette extérieure africaine a fortement progressé au cours des dernières années et son service atteignait 163 milliards de dollars en 2024, contre 61 milliards en 2010. Dans cet environnement, l’objectif affiché est de diversifier l’offre de notation et d’améliorer la qualité de l’information disponible pour les investisseurs.
CE QUE CELA SIGNIFIE
Une notation n’est pas seulement une lettre. Elle intervient dans la manière dont un investisseur estime la probabilité de remboursement d’un État ou d’une entreprise. Cette perception influence ensuite le rendement exigé. Sur plusieurs milliards de dollars de dette, une différence de quelques points de taux peut modifier fortement la charge d’intérêts supportée pendant plusieurs années.
AfCRA intervient donc sur une infrastructure immatérielle : l’information qui précède le prix de l’argent.
Mais le lancement ne garantit rien. Produire une notation africaine ne signifie pas produire une note plus favorable. Si l’agence veut peser sur les marchés, elle devra convaincre des investisseurs qui n’ont aucune obligation de l’utiliser. Sa valeur dépendra donc de sa méthodologie, de l’indépendance de ses comités de notation, de la qualité de ses données, de la stabilité de sa gouvernance et de sa capacité à publier des décisions cohérentes dans le temps.
LE PROBLÈME DE LA COUVERTURE
Les 23 économies non couvertes posent une question simple : comment un marché peut-il correctement tarifer un risque qui est peu analysé ou difficilement comparable ?
L’absence de notation ne signifie pas nécessairement qu’un pays est plus risqué. Mais elle augmente le coût de l’analyse pour l’investisseur. Celui-ci doit construire lui-même davantage d’information, ou renoncer au marché. Dans les deux cas, l’insuffisance d’information peut limiter l’accès au capital.
L’enjeu pour AfCRA n’est donc pas seulement de noter différemment. Il est aussi d’élargir le périmètre des émetteurs africains qui deviennent lisibles pour les investisseurs.
CE QUI N’EST PAS ENCORE DÉMONTRÉ
Il n’est pas démontré qu’AfCRA réduira immédiatement les taux d’emprunt africains. Une nouvelle agence doit construire un historique de décisions et traverser plusieurs cycles économiques avant que sa crédibilité puisse être réellement évaluée. Reuters rappelle également qu’une enquête de 2024 n’avait pas établi de biais systémique des grandes agences internationales.
Le débat ne doit donc pas être caricaturé en opposition entre « agence africaine juste » et « agences internationales injustes ». La question plus sérieuse est celle de la qualité des modèles, de la profondeur des données et de la capacité à expliquer le risque africain avec suffisamment de finesse.
LECTURE STEAZ
La création d’AfCRA se situe exactement au croisement de trois batailles : la souveraineté de l’information, le coût du capital et la confiance institutionnelle.
Si l’agence améliore la couverture des marchés africains, enrichit les bases de données, publie des méthodes transparentes et produit des analyses que les investisseurs jugent utiles, elle peut devenir une infrastructure financière du continent.
Si elle apparaît politiquement dépendante ou méthodologiquement moins exigeante, son impact restera limité.
CE QU’IL FAUT SURVEILLER
Premières notations ; méthodologie publiée ; composition de la gouvernance ; règles sur les conflits d’intérêts ; nombre d’émetteurs couverts ; réaction des investisseurs ; évolution des spreads ; comparaison des notations avec celles des agences existantes.
POURQUOI LE MARCHÉ LOCAL COMPTE AUSSI
La notation souveraine n'est qu'une partie du problème. Les banques, entreprises publiques et grandes sociétés privées africaines ont elles aussi besoin d'un langage du risque plus régulier. Une agence qui élargit la couverture peut aider à créer davantage de références sur les marchés obligataires locaux, à condition que ses analyses soient suffisamment détaillées pour être utilisées par les gestionnaires d'actifs et les banques.
La profondeur d'un marché dépend de la capacité des investisseurs à comparer des émetteurs différents. Plus la comparaison est difficile, plus le capital reste concentré sur quelques signatures connues. AfCRA peut donc avoir une utilité au-delà des États si elle améliore la lisibilité du crédit privé africain.
LE TEST DE LA COHÉRENCE
Une note doit pouvoir être expliquée. Si deux pays présentent des profils proches mais reçoivent des évaluations très différentes, l'agence devra montrer quels facteurs justifient l'écart. La transparence des modèles sera donc presque aussi importante que la note elle-même.
STEAZ conservera les premières décisions comme un point zéro. L'intérêt ne sera pas de savoir si AfCRA note mieux ou moins bien que les agences existantes, mais si ses décisions ajoutent une information que les investisseurs utilisent réellement.
La comparaison des notes devra respecter ce que chaque appréciation mesure. Une note en monnaie locale, une note en devise et une évaluation d’entreprise ne décrivent pas le même risque. Confondre ces catégories ferait apparaître des divergences artificielles. Le lecteur devra connaître le périmètre de la note, son horizon, les obligations examinées et les événements susceptibles de provoquer sa révision.
La qualité du service se vérifiera aussi lorsqu’un émetteur refuse de communiquer. Une agence crédible doit pouvoir expliquer qu’elle dispose d’une information insuffisante, plutôt que remplacer les pièces manquantes par une confiance de principe. Cette discipline peut sembler moins flatteuse ; elle rend pourtant la comparaison possible et protège les utilisateurs de la notation.
1. L’INDÉPENDANCE
Une agence de notation perd sa valeur si l’émetteur peut influencer la conclusion. AfCRA doit donc démontrer que ses actionnaires, ses autorités de tutelle et les États notés ne contrôlent pas les décisions de crédit.
Les règles de nomination, les mandats des administrateurs, les comités de notation et les politiques de conflits d’intérêts seront plus importantes que les déclarations initiales.
La crédibilité ne se proclame pas. Elle se vérifie lorsqu’une agence accepte de publier une note défavorable malgré la pression politique.
2. LA MÉTHODOLOGIE
Le débat africain critique souvent des modèles jugés insuffisamment adaptés aux réalités locales. AfCRA devra donc expliquer ce qu’elle mesure différemment.
Prend-elle mieux en compte les marchés en monnaie locale ? Les institutions régionales ? Les réserves de change ? Les recettes de matières premières ? Les capacités fiscales ? Les risques politiques ?
La différence méthodologique devra être documentée, reproductible et comparable. Une agence ne peut pas gagner en crédibilité avec une méthode opaque.
3. LA DONNÉE
Le lancement d’AfCRA soulève une deuxième question : l’Afrique dispose-t-elle de données publiques suffisamment régulières et comparables pour produire des notes robustes ?
Une agence peut améliorer son analyse, mais elle ne peut pas inventer des comptes publics absents ou des données bancaires qui ne sont pas publiées.
L’effet le plus important d’AfCRA pourrait donc être indirect : pousser les États et entreprises à produire davantage d’information financière de qualité.
4. L’USAGE PAR LES INVESTISSEURS
Une note ne réduit pas un taux parce qu’elle existe. Elle doit être utilisée dans les décisions de portefeuille, les mandats d’investissement, les contrats de prêt ou les règles prudentielles.
STEAZ devra donc suivre non seulement les premières notes, mais aussi leur présence dans les prospectus, analyses bancaires, émissions obligataires et décisions des investisseurs.
Le vrai indicateur sera la réaction du marché : spreads avant et après les publications, volumes d’émission, diversification des investisseurs et accès des émetteurs jusque-là peu couverts.
5. L’HISTORIQUE
La réputation d’une agence se construit lorsqu’elle traverse plusieurs épisodes : ralentissement, choc de change, défaut, reprise, changement de gouvernement ou crise bancaire.
Il faut du temps pour savoir si les notes anticipent correctement le risque ou réagissent trop tard.
AfCRA ne pourra donc être évaluée sérieusement qu’avec un historique de décisions.
LA QUESTION DU PRIX DU CAPITAL
L’objectif stratégique est clair : réduire le coût de l’information et améliorer la lisibilité du risque africain. Mais le coût du capital dépendra toujours aussi des taux mondiaux, de la politique budgétaire, du risque de change et de la qualité institutionnelle de chaque pays.
Une agence ne peut pas compenser une dette insoutenable. Elle peut en revanche éviter qu’un manque d’information ajoute une prime inutile au risque réel.
LE LIEN AVEC LE N°59
Le dossier AfCRA rejoint directement le Sénégal et le Cameroun. À Dakar, une dette mal documentée impose aujourd’hui une restructuration complexe. À Yaoundé, un nouveau placement privé rappelle que chaque opération de financement devient une évaluation du risque souverain.
Dans les deux cas, la qualité de l’information n’est plus un sujet administratif. Elle influence l’accès à l’argent.
PROCHAINE PREUVE STEAZ
Première méthodologie publique ; premiers émetteurs notés ; structure du capital ; mécanisme d’indépendance ; premières divergences avec les grandes agences ; réaction des spreads et des investisseurs.
AfCRA sera jugée moins sur son identité africaine que sur une question simple : produit-elle une information que le marché considère comme suffisamment crédible pour mettre de l’argent derrière ?
LE SIXIÈME TEST : LA COUVERTURE DES ENTREPRISES
Le véritable saut de marché viendra si AfCRA couvre aussi davantage de banques, d'entreprises publiques et de sociétés privées africaines. Une économie ne se finance pas uniquement par son État. Les entreprises ont besoin d'une courbe de crédit, de comparables et d'une information permettant aux investisseurs institutionnels de distinguer les risques.
Une couverture plus large peut aider le marché obligataire local à se développer, mais seulement si les règles de publication et d'audit progressent en parallèle.
LE SEPTIÈME TEST : LA RÉACTION EN CRISE
Une agence est surtout jugée lorsque le contexte se dégrade. Maintient-elle une méthode stable ? Explique-t-elle clairement une dégradation ? Évite-t-elle de suivre le marché trop tard ?
STEAZ conservera donc non seulement les notes, mais les dates de changement et les événements qui les ont précédées. Avec le temps, cette mémoire permettra de comparer la capacité d'AfCRA et des autres agences à identifier les risques avant qu'ils ne deviennent des crises visibles.
Le suivi ne doit pas commencer par le seul taux d’une nouvelle émission. Celui-ci dépend également de la monnaie, de la maturité, de la liquidité du titre et des conditions mondiales. Pour rechercher un effet propre à la notation, il faudra comparer des financements proches, relever la date de publication et préciser les événements intervenus au même moment. Une baisse concomitante ne suffit pas à établir un lien de causalité.
Une grille publique permettra de conserver les critères annoncés et leurs éventuelles modifications. Quand une méthode évolue, la série doit le signaler : il serait trompeur de comparer des notes produites avant et après une modification sans expliquer ce qui a changé. La transparence attendue concerne donc autant le produit final que la manière dont il a été construit.
Sources et repères de lecture
Article issu du dossier publié dans STEAZ DAILY NEWS · 7 octobre 2026, pages 3–4. Les informations sont présentées à la date de cette édition.
Consulter le journal complet