 .info
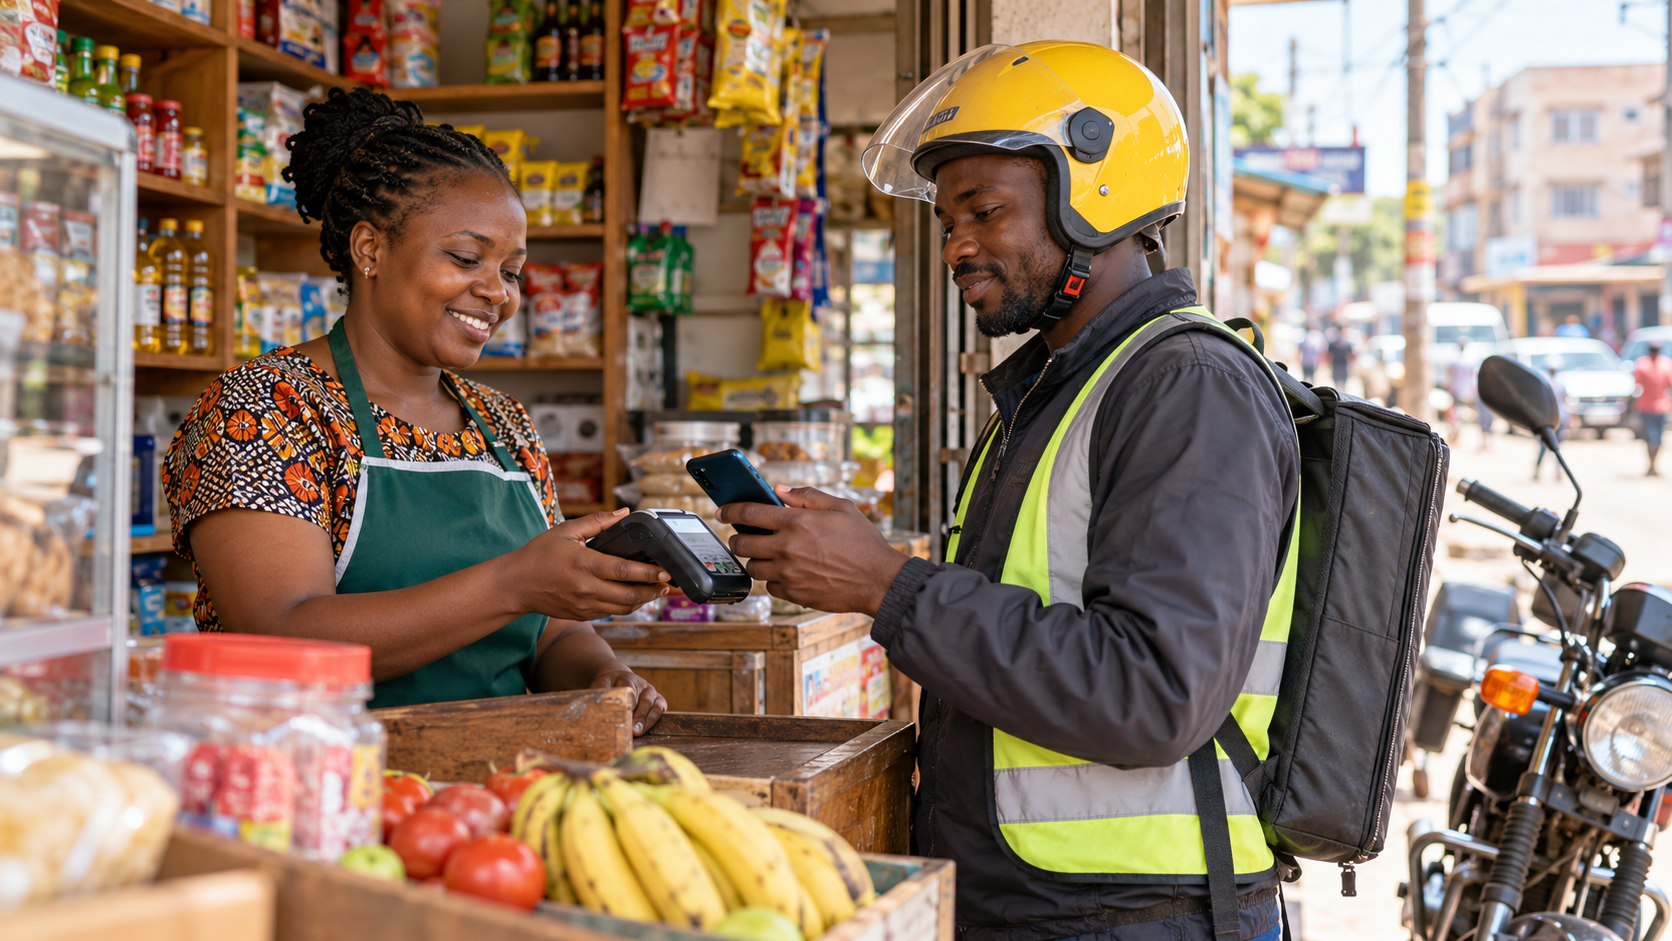
Mastercard et Moovn Technologies ont annoncé le 19 octobre à Nairobi un accord stratégique de cinq ans pour développer les paiements en Afrique de l’Est, notamment au Kenya et en Tanzanie. Le programme doit relier MoovnPay aux services de mobilité, de livraison et de commerce du groupe : cartes prépayées physiques ou virtuelles, paiements entre utilisateurs, acceptation chez les commerçants et transferts internationaux éligibles. C’est un cadre de déploiement. Il ne signifie pas que tous ces services sont disponibles dans chaque pays à la date de l’annonce.
La relation s’inscrit dans une étape commerciale déjà engagée : le communiqué indique que Moovn a lancé la passerelle Mastercard Payment Gateway Services au Kenya après sa participation au programme Start Path en septembre 2025. La phase annoncée porte notamment sur les cartes Shooga et l’extension de Pay Local au Kenya et en Tanzanie. Ce rapprochement entre portefeuille et réseau de paiement peut donner une fonction supplémentaire à une somme reçue dans une application : payer ailleurs, transférer ou utiliser une carte, selon les services effectivement ouverts et leurs conditions.
Pour comprendre ce que cela changerait, il faut suivre l’argent au-delà du bouton de paiement. Un livreur peut être crédité dans l’environnement de travail qu’il utilise. L’utilité de cette recette dépend ensuite des commerces où elle peut être dépensée, du délai nécessaire pour l’envoyer sur un autre compte et des frais de sortie. Notre analyse est que l’intégration serait attractive si elle réduisait les conversions successives et les manipulations entre services. Si l’utilisateur devait multiplier les transferts payants pour régler ses dépenses courantes, la présence d’une carte ajouterait une option sans nécessairement diminuer son coût total.
L’article de tech-ish du 19 octobre relève l’absence de montant financier, de calendrier détaillé par pays et de grille de frais dans l’annonce. Il observe aussi que les routes internationales, les limites de transaction et l’établissement émetteur des cartes ne sont pas précisés. Ces informations manquantes ont une portée concrète. L’expression « transferts éligibles » n’équivaut pas à une circulation sans restriction entre tous les pays : pour comparer deux services, un utilisateur doit connaître la destination permise, la devise reçue et le montant net disponible après l’opération.
Le parcours d’un commerçant exige un examen différent de celui du consommateur. Accepter un paiement est utile si les recettes deviennent utilisables dans un délai compatible avec le réapprovisionnement. Notre lecture est donc qu’il faudra observer le règlement, les remboursements et le traitement des transactions contestées, en plus du nombre de commerces inscrits. Un réseau d’acceptation peut paraître étendu sur une carte sans renseigner sur les marchands qui encaissent régulièrement ou sur la part des opérations qui aboutissent.
Les cartes prépayées doivent aussi être comprises selon leur fonction : disposer d’une capacité de paiement alimentée à l’avance ne démontre pas l’accès à un prêt. L’accord annoncé n’autorise donc pas à conclure que les chauffeurs et les petites entreprises bénéficient désormais d’un financement supplémentaire. Une éventuelle offre de crédit devrait être décrite et évaluée séparément, avec ses conditions propres. Cette distinction évite de compter une fonction de paiement comme un nouvel investissement productif.
La lecture STEAZ est que l’intérêt industriel de ce partenariat réside dans la possibilité de rapprocher une activité quotidienne et les infrastructures financières qui l’accompagnent. Mais la concentration de plusieurs usages dans une même application rend aussi la continuité du service essentielle pour l’utilisateur. Les prochaines preuves seront les conditions contractuelles locales, les tarifs, les dates d’ouverture et les indicateurs de fonctionnement : usagers actifs, commerçants effectivement payés, délais de disponibilité et échecs d’opérations. Ces éléments permettront de mesurer un gain d’usage, sans le déduire de la seule durée de l’accord.
Ce que l’on sait
Faits confirmés : Un partenariat commercial est annoncé ; le communiqué distingue des services lancés et des extensions à venir.
Déclarations attribuées : Les partenaires visent un usage plus large de leur écosystème financier.
Analyse et hypothèses : Lecture STEAZ : comparer le montant net utilisable et le délai après encaissement ; suivre les commerçants actifs plutôt que les seules inscriptions.
Limites : Tarifs, émetteur des cartes, limites, routes internationales et calendrier détaillé par pays non précisés dans l’annonce examinée. Aucun gain de coût, volume d’usage ou financement nouveau des utilisateurs n’est démontré.