 .info
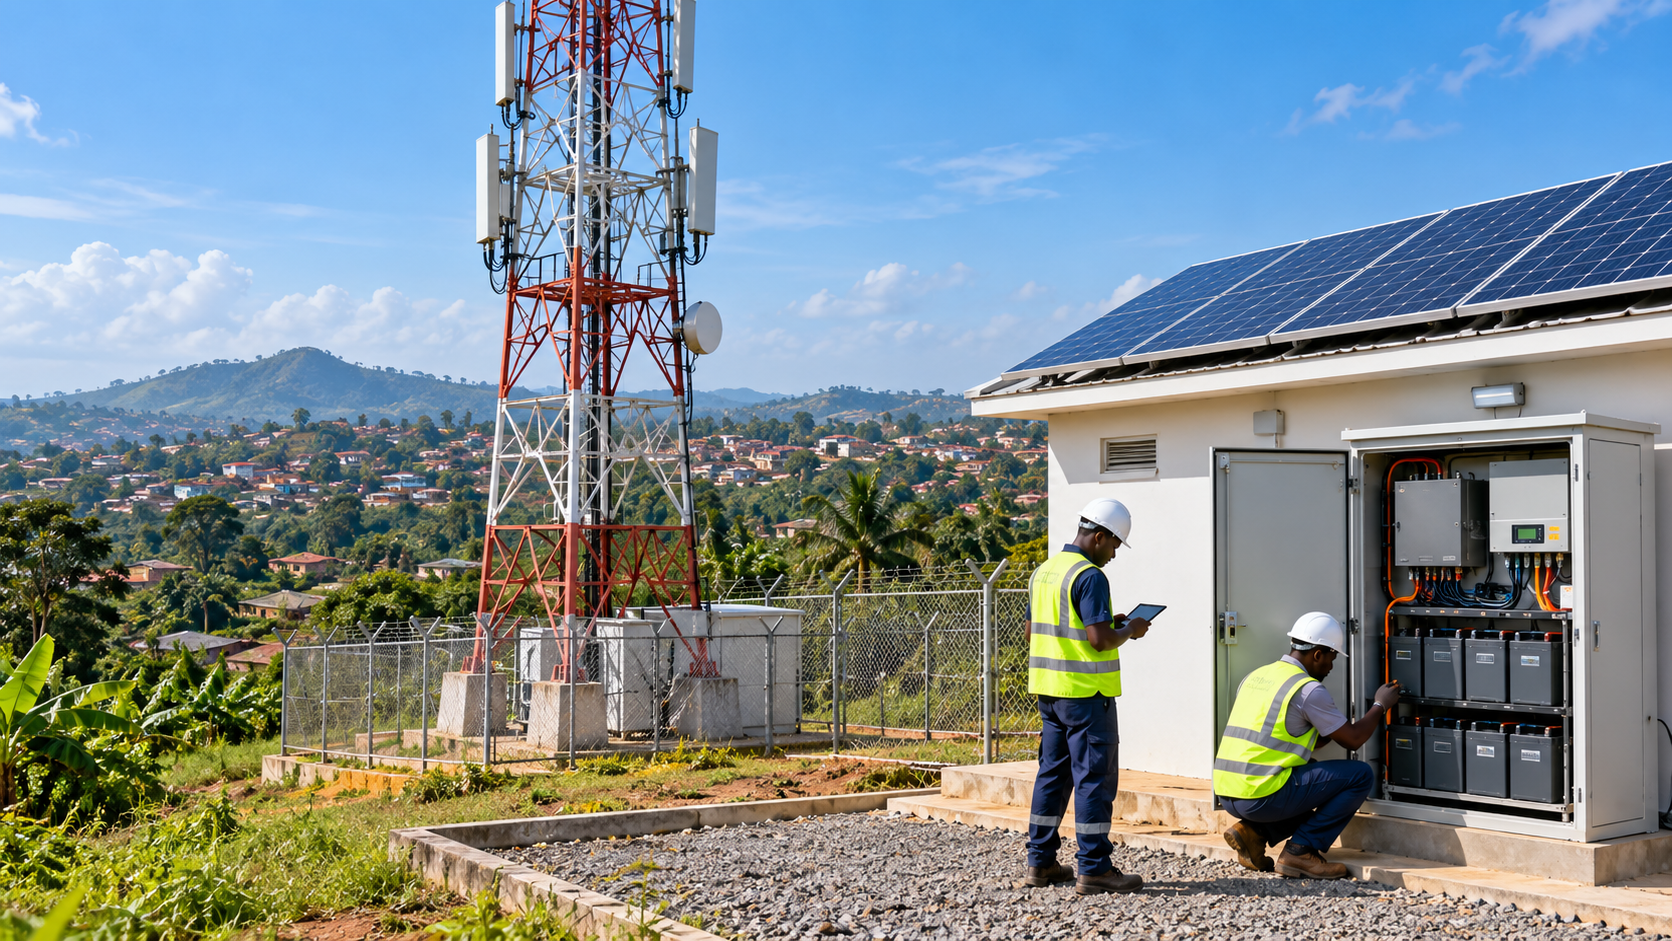
Une information publiée le 20 octobre 2026 apporte des détails sur un contrat plus ancien. EcoMatin rapporte, sur la base d’une annonce légale qu’il dit avoir consultée ce jour-là, un financement bancaire de 12,015 milliards de FCFA mobilisé par AktivCo Cameroun auprès de SCB Cameroun et de la BICEC. Le journal date la signature du 14 août 2026 à Douala. Nous n’avons pas consulté l’annonce légale originale : ces montants et cette date restent attribués au journal, sans être présentés comme une opération conclue le 20 octobre.
Selon la même publication, le financement représente 70 % d’un programme de 17,165 milliards de FCFA destiné à 300 sites télécoms et énergétiques, les fonds propres représentant 5,150 milliards. La répartition décrit un montage financier ; elle ne constitue pas un relevé des tirages bancaires ou des sites achevés. L’information ne permet donc ni de dater la disponibilité de chaque tranche ni de compter 300 installations opérationnelles. Diviser le budget par le nombre annoncé ne fournirait pas le prix réel d’un site, les configurations pouvant différer.
Le modèle économique dispose d’un contexte primaire. Dans son communiqué du 23 septembre, Camusat explique qu’AktivCo finance, déploie et gère dans la durée des infrastructures utilisées par les opérateurs mobiles. Le groupe y cite SCB Cameroun et la BICEC parmi de nouveaux partenaires locaux, dans une annonce internationale de 105 millions d’euros. Cette enveloppe a un autre périmètre. Faute de ventilation établissant les recoupements, elle ne doit pas être additionnée au financement camerounais rapporté par EcoMatin.
La logique est de déplacer une partie de l’investissement initial vers un spécialiste d’infrastructures. L’opérateur télécom peut acheter un service dans la durée plutôt que financer seul tous les actifs. Dans notre analyse, ce modèle peut faciliter un déploiement si les engagements commerciaux permettent au propriétaire des installations de rembourser sa dette et d’assurer l’exploitation. Il ne supprime pas le coût : il le répartit entre acteurs et dans le temps. Le contrat doit rendre compatibles revenus attendus, charges de fonctionnement et échéances financières.
La présence de banques locales est intéressante pour cette raison. Des recettes et un financement dans une même monnaie peuvent limiter un décalage de change sur une partie du projet, sans éliminer les achats d’équipements éventuellement libellés à l’extérieur. Pour juger le montage, il faudrait connaître la maturité du crédit, son prix et les revenus contractuels qui le soutiennent. [Durée, taux, sûretés, conditions de tirage et engagements clients non disponibles.] Leur absence interdit d’évaluer le coût complet du capital.
Le bénéfice pour l’usager dépendra de ce qui devient disponible. Un nouveau support ou une nouvelle alimentation peut faciliter l’extension du réseau, mais la qualité perçue exige un service opérationnel. Le nombre de sites devra donc être rapproché de leur localisation, de leur mise en exploitation et de leur disponibilité. Un déploiement dans une zone déjà couverte et une arrivée dans un territoire mal desservi n’ont pas le même effet d’accès. Aucun gain de couverture nationale ne peut être déduit du seul objectif de 300 sites.
La gestion de long terme crée aussi une obligation d’entretien. Si l’installation se dégrade ou si sa fourniture d’énergie devient irrégulière, le modèle financier et le service vendu sont touchés ensemble. Le suivi devrait distinguer construction achevée, acceptation par le client et exploitation durable. Les engagements environnementaux méritent la même discipline : ils doivent être confrontés à des consommations mesurées et à un périmètre défini, plutôt que déduits de la présence annoncée d’une solution énergétique.
La lecture STEAZ est celle d’un investissement dont la bancabilité dépend de la continuité du service. Le financement rapporté pourrait accélérer des installations si commandes, fonds propres et tirages suivent le calendrier. La prochaine preuve sera l’accès aux éléments de l’annonce légale, puis des informations sur les décaissements et les sites acceptés. Il faudra observer leur disponibilité et les territoires servis. Le contrat d’août révélé en octobre est un signal financier ; il ne démontre pas encore l’exécution complète du programme.
Ce que l’on sait
Faits confirmés : Une publication de presse datée du 20 octobre détaille un contrat signé en août. Le groupe décrit séparément son modèle d’infrastructures dans un communiqué de septembre.
Déclarations attribuées : EcoMatin rapporte 12,015 milliards de financement bancaire pour un programme de 17,165 milliards visant 300 sites.
Analyse et hypothèses : Lecture STEAZ : la dette doit être rapprochée des revenus contractuels et de la disponibilité des installations, sans confondre montant mobilisé et tirages ou sites livrés.
Limites : Annonce légale originale, conditions de crédit, tirages et relevé de sites acceptés non consultés. Les 105 millions d’euros multi-pays ne sont pas additionnés au montant camerounais.