 .info
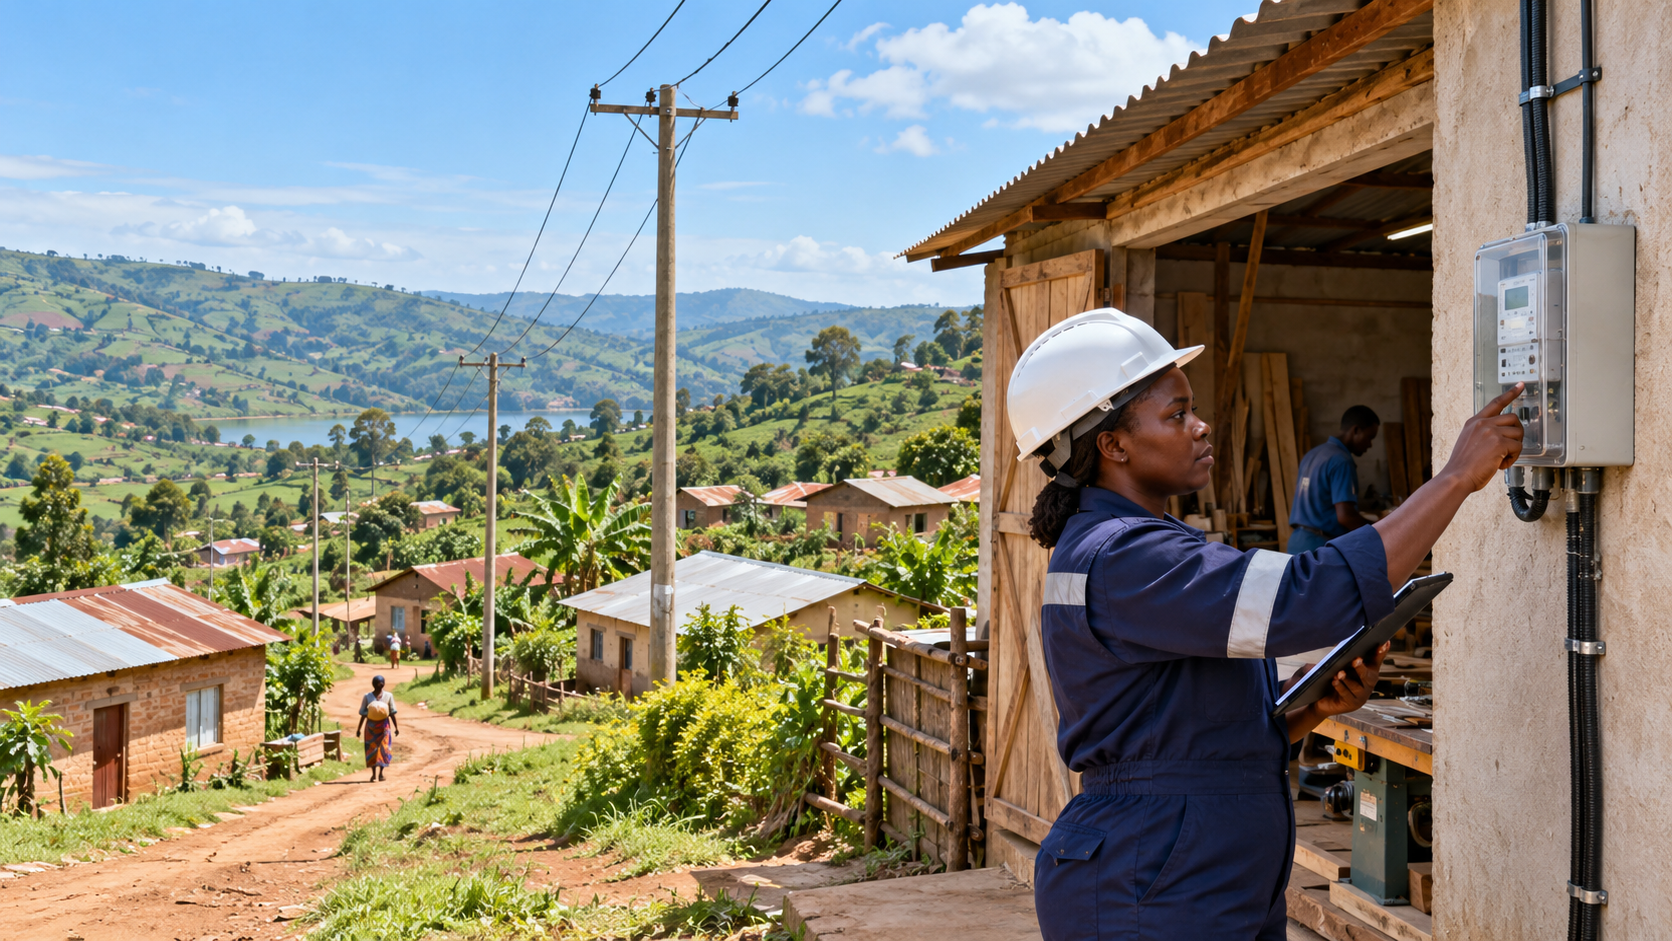
L’Alliance pour l’électrification rurale a publié le 19 octobre un article de membre sur le partenariat entre le Burundi et Weza Power, filiale d’Anzana Electric Group. Le communiqué original d’Anzana, daté du 16 octobre, situe la signature la veille, soit le 15 octobre. Il annonce une concession de vingt-cinq ans et 1,4 milliard de dollars à mobiliser pour la distribution électrique. Ce montant exprime l’investissement annoncé du programme ; les documents consultés ne constituent pas une preuve que cette somme est entièrement encaissée.
Le partage des fonctions donne sa spécificité au dossier. Selon Anzana, REGIDESO continuera d’assurer l’acheminement par le réseau national de transport et la distribution dans une moitié du pays ; Weza investira et exploitera la distribution dans l’autre. L’objectif présenté est de connecter plus de 1,2 million de ménages et d’entreprises, avec un accès nouveau ou amélioré pour environ huit millions de personnes. Ces populations cibles ne sont pas des abonnés déjà raccordés et ne doivent pas être additionnées aux compteurs comme deux résultats distincts.
Le mécanisme économique commence au dernier trajet de l’électricité. Une centrale peut produire et une ligne nationale transporter sans qu’une entreprise rurale dispose d’un raccordement utilisable. La concession vise ce réseau de distribution, ses équipements et son exploitation. Notre analyse est que sa réussite dépendra de la cohérence entre le calendrier des lignes locales, la disponibilité de l’énergie en amont et la capacité des clients à acheter le service. Une ligne construite mais durablement sous-alimentée ne produirait pas le même effet qu’un raccordement fiable.
L’intervention multilatérale possède déjà une histoire plus précise que l’enveloppe nationale. La fiche MIGA consacrée à Weza Phase B–Lot 3 décrit une garantie initiale mise en place le 20 décembre 2024 pour protéger les investissements en fonds propres et quasi-fonds propres contre le risque de rupture contractuelle pendant la préparation. Elle expose ensuite une proposition de passage au pilote, avec un montant de garantie affiché de 10,9 millions de dollars et un objectif d’environ 10 400 nouveaux clients pour ce lot. Son statut est « proposé ». La date estimative du conseil indiquée sur cette fiche ne prouve pas une approbation.
Cette distinction permet de lire correctement la réduction du risque. Une garantie portant sur un événement contractuel déterminé ne finance pas toutes les dépenses et ne protège pas l’investisseur contre chaque difficulté d’exploitation. Elle peut rendre un engagement plus acceptable pour certains apporteurs de capitaux ; les crédits, les fonds propres et les concours concessionnels doivent néanmoins être documentés avec leurs montants et conditions. Les objectifs du pilote et ceux de la concession nationale relèvent aussi de périmètres différents. Le premier offre un terrain d’observation, pas une certification anticipée de l’ensemble.
Pour les clients, le prix du raccordement et le coût du service seront au cœur du résultat. Notre lecture est qu’il faudra suivre la possibilité de payer l’entrée sur le réseau, puis une consommation régulière. Un compteur installé ne renseigne pas encore sur les heures de fourniture ou sur les usages productifs qu’il autorise. Un atelier pourrait investir dans une machine si la qualité électrique et la prévisibilité de la facture le permettent ; il pourrait reporter cet investissement si les coupures ou les coûts rendaient ses recettes trop incertaines. Ce sont des scénarios à éprouver, pas des emplois déjà créés par la signature.
Anzana présente un montage associant capitaux commerciaux et financement concessionnel sans augmentation de la dette publique. [Le contrat intégral, la répartition détaillée des financements, les tarifs et les engagements publics éventuels ne figurent pas dans les pièces examinées.] STEAZ ne peut donc vérifier l’ensemble des obligations qui pourraient incomber à l’État. La prochaine preuve sera la documentation financière et contractuelle, puis les premiers résultats comparables : branchements actifs, disponibilité, consommation, factures et traitement des réclamations. Le suivi du pilote permettra surtout de voir si l’expansion peut progresser tout en maintenant un service accessible.
Ce que l’on sait
Faits confirmés : La documentation présente une concession et distingue une préparation puis un pilote ; les réalisations nationales restent à constater.
Déclarations attribuées : Anzana annonce un financement mixte et une extension massive de l’accès.
Analyse et hypothèses : Lecture STEAZ : distinguer garantie contre un risque précis et financement complet ; évaluer raccordements actifs, qualité du courant et accessibilité du service.
Limites : Contrat intégral, financements définitivement sécurisés, tarifs, garanties publiques et raccordements effectifs non établis dans les pièces consultées. L’article du 19 reprend un communiqué du 16 sur une signature du 15 octobre. La fiche MIGA proposée ne prouve pas une approbation ultérieure.
Sources
- Alliance for Renewable Electrification — Article de membre sur Weza, publié le 19 octobre 2026 ; reprise de la communication d’Anzana · 2026-10-19 · source primaire
- Anzana Electric Group — Communiqué du 16 octobre 2026 indiquant une signature la veille · 2026-10-16 · source primaire
- MIGA — Weza Power Phase B–Lot 3, statut proposé ; fiche non datée, consultation du 21 octobre 2026 · 2026-10-21 · source primaire