.info
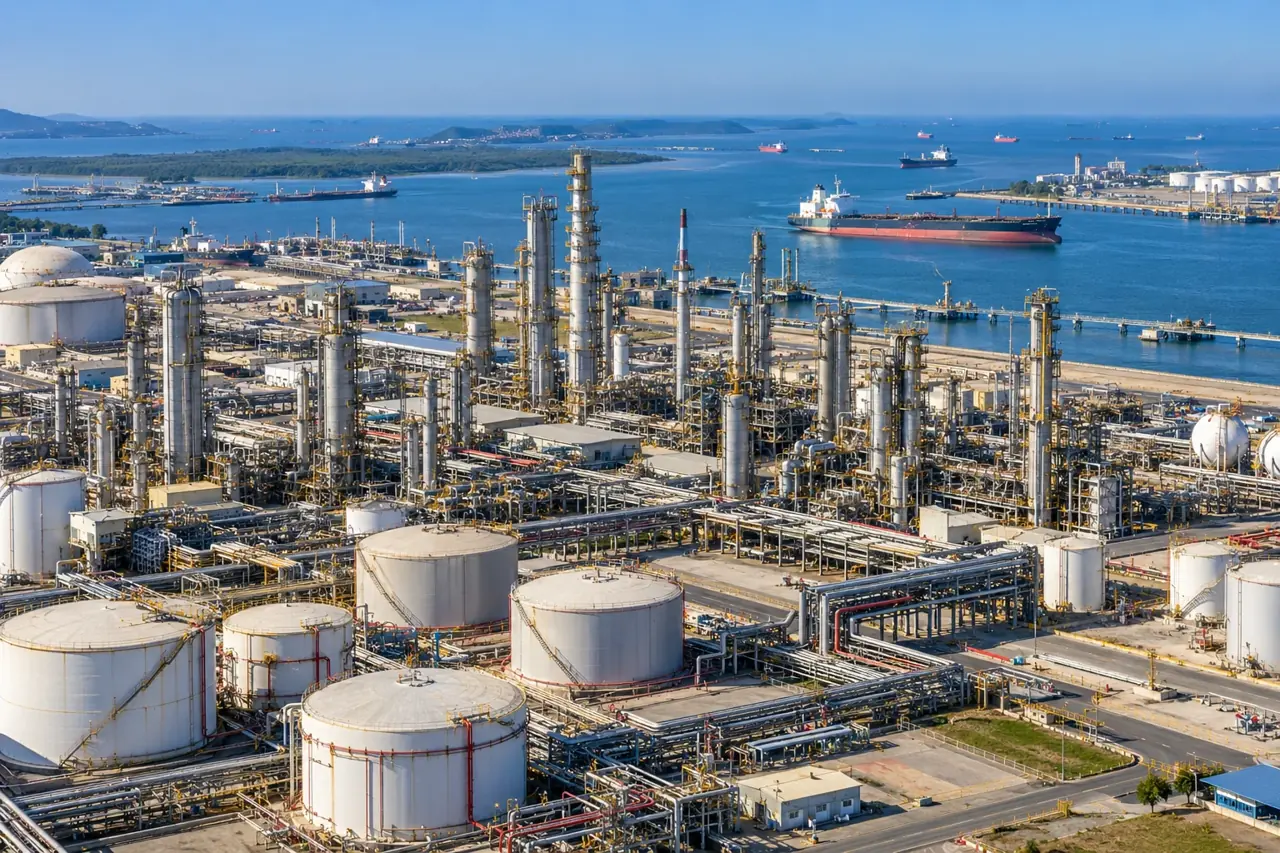
La géographie mondiale du raffinage se déplace. La projection rapportée par Semafor dessine une réorientation de l’investissement à l’horizon 2030. Elle reste une prévision : l’annonce d’un projet, le début du chantier et la mise en service ne constituent pas le même niveau de réalisation. Le rapport intégral de BloombergNEF n’a pas été consulté directement pour cet article.
Pour le continent africain, cette évolution arrive après des décennies marquées par un paradoxe : produire du pétrole brut tout en important une part importante des carburants consommés. Le problème n’est pas seulement commercial. Lorsqu’un pays exporte du brut puis importe essence, diesel, kérosène ou autres produits raffinés, une partie de la transformation industrielle et de la valeur ajoutée se réalise à l’extérieur.
Le développement de nouvelles capacités peut modifier cette équation. La raffinerie Dangote au Nigeria a déjà changé l’échelle du raffinage ouest-africain. Le projet de 16 milliards de dollars à Lamu, s’il se matérialise, pourrait jouer une fonction comparable en Afrique de l’Est.
Mais construire une raffinerie n’est pas une garantie de compétitivité. Ces installations sont extrêmement capitalistiques. Leur rentabilité dépend de leur taux d’utilisation, du coût et de la régularité de l’approvisionnement en brut, de leur efficacité opérationnelle, des infrastructures portuaires et logistiques et de la capacité à vendre leurs produits à des prix compétitifs.
L’histoire industrielle africaine compte plusieurs raffineries fonctionnant en dessous de leur capacité nominale ou ayant connu de longues interruptions. La véritable question n’est donc pas le nombre de capacités annoncées. Elle est leur capacité effectivement disponible. Une nouvelle génération d’actifs performants pourrait cependant produire des effets plus larges.
Autour du raffinage se trouvent le stockage, les terminaux, la pétrochimie, la distribution, la maintenance, les services maritimes et de nombreuses activités industrielles. Le raffinage peut ainsi devenir le centre d’un écosystème plutôt qu’un simple processus intermédiaire entre le brut et le carburant.
Cette transformation devient d’autant plus stratégique que les tensions géopolitiques récentes ont rappelé la vulnérabilité des chaînes internationales d’approvisionnement énergétique. Produire du brut ne protège pas nécessairement contre une rupture d’approvisionnement en carburants. Disposer de capacités régionales de transformation, de stockage et de distribution améliore la résilience.
Le chiffre de 95 % ne signifie évidemment pas que l’Afrique en captera seule la majorité : il agrège Afrique et Asie-Pacifique. Il signale néanmoins un déplacement de l’investissement vers les régions où la demande énergétique et industrielle continue de croître. Pour l’Afrique, la prochaine frontière pétrolière pourrait donc être moins celle de la découverte de nouveaux barils que celle de leur transformation.
Exporter davantage de brut augmente les recettes. Raffiner davantage sur le continent peut commencer à modifier la structure même de l’économie énergétique africaine.
Sources et repères de lecture
Article issu du dossier publié dans STEAZ DAILY NEWS · 30 septembre 2026, page 7. Les informations sont présentées à la date de cette édition.
Consulter le journal complet