 .info
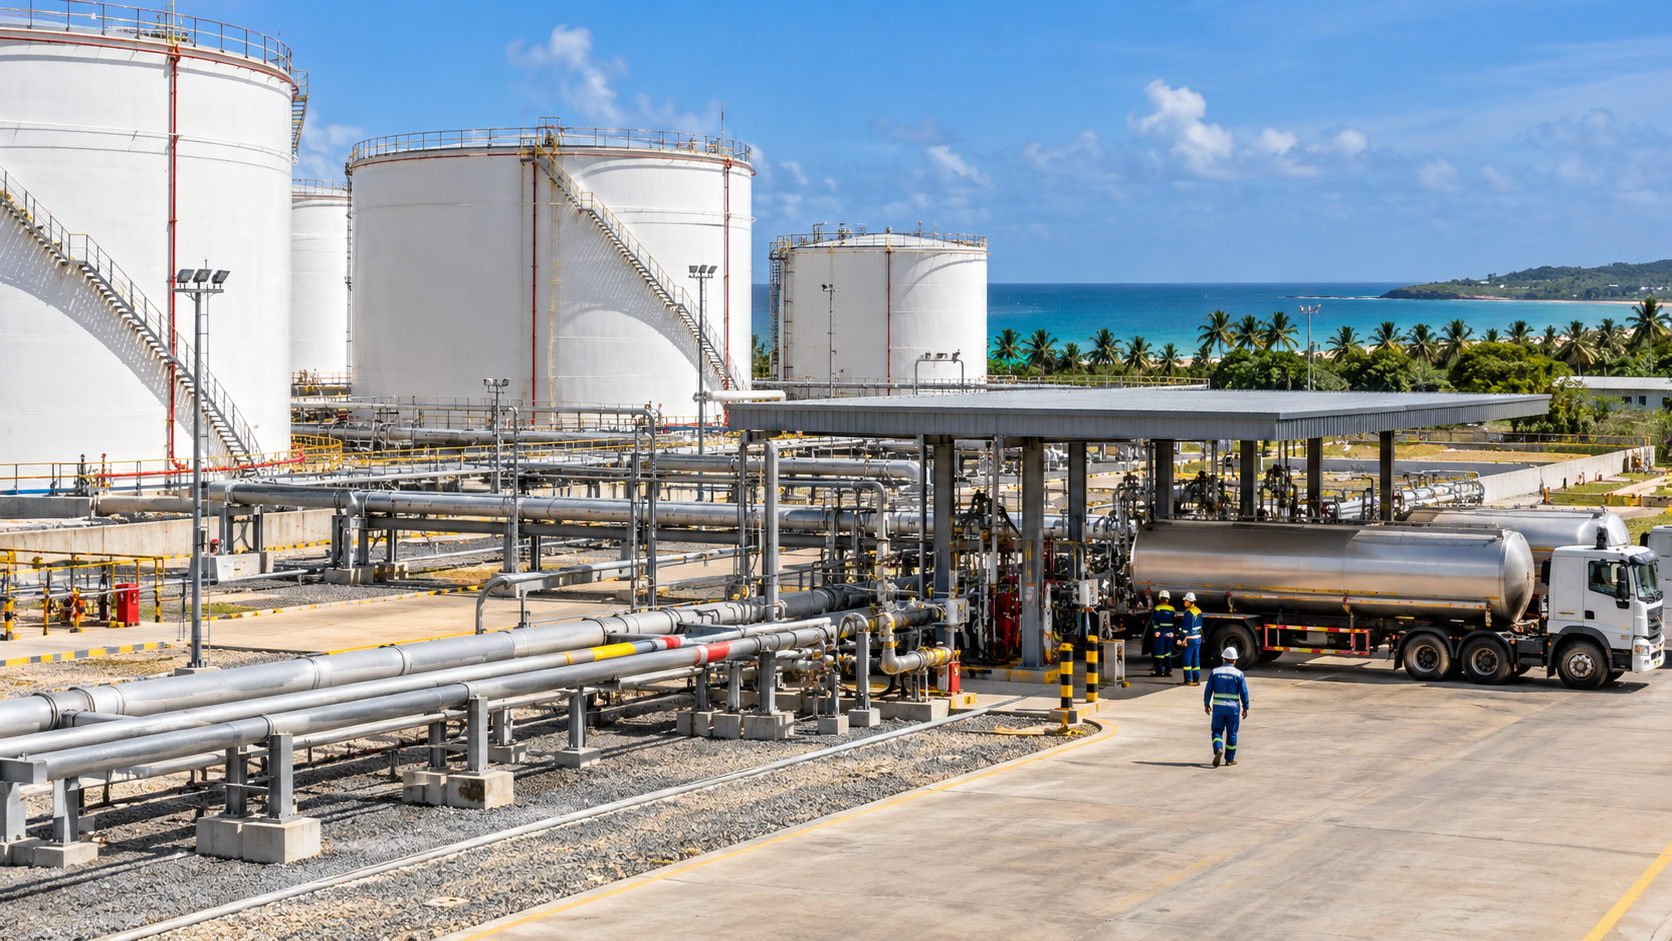
Oryx Energies a annoncé le 16 octobre avoir signé un accord de vente de son activité pétrolière aval en Tanzanie à Amsons Group. Cette opération, détaillée par The Citizen le 19 octobre, concerne un maillon stratégique : la distribution et les infrastructures de stockage qui permettent d’acheminer les produits jusqu’aux clients. La signature doit être distinguée de la finalisation. Selon le compte rendu du quotidien tanzanien, la transaction demeure soumise aux autorisations réglementaires et aux autres conditions habituelles de réalisation.
Il s’agit donc, au 20 octobre, d’un accord annoncé le 16, et non d’une cession nouvellement achevée. The Citizen rapporte que le service doit se poursuivre jusqu’à la réalisation et que le calendrier final n’est pas communiqué. Cette phase intermédiaire mérite un suivi propre : les clients doivent pouvoir distinguer les opérations en cours des changements de périmètre envisagés après la transaction.
Le pouvoir économique se joue aussi entre le terminal et la station
L’aval pétrolier relie plusieurs fonctions qui doivent fonctionner ensemble : réception du produit, stockage, transport et vente. Posséder davantage d’actifs sur cette chaîne peut faciliter la coordination des flux. Mais ce résultat dépend de l’exploitation réelle. Un réservoir disponible ne suffit pas s’il manque du produit pour le remplir ; une flotte ne garantit pas une livraison ponctuelle si les opérations de chargement ou le financement des stocks deviennent contraignants.
Amsons est un groupe tanzanien également présent dans le ciment et la logistique, rappelle The Citizen. Une entreprise industrielle qui renforce ses moyens d’approvisionnement peut chercher à mieux coordonner ses achats, ses stocks et ses transports. La logique est compréhensible, mais son efficacité dépend des coûts d’exploitation et des besoins réels. Posséder les actifs ne dispense pas de comparer leur rendement avec celui d’un approvisionnement acheté auprès d’autres opérateurs.
Le même journal rapporte qu’Oryx souhaite recentrer son capital sur les infrastructures et le négoce. Les priorités du vendeur et celles de l’acquéreur peuvent être compatibles sans répondre automatiquement aux attentes des clients. La qualité de livraison, la concurrence et le coût du service s’amélioreront-ils après la transaction ? La nationalité du propriétaire ne fournit pas cette réponse. Il faut aussi regarder la capacité du réseau à servir des clients extérieurs au groupe dans des conditions commercialement viables.
La sécurité d’approvisionnement doit devenir mesurable
Pour les transporteurs, les industriels ou les distributeurs, le bénéfice éventuel se jugerait sur des éléments observables : disponibilité du produit, régularité des livraisons, délais de traitement et conditions commerciales. Une intégration plus poussée pourrait réduire certaines frictions. Elle pourrait aussi créer des dépendances si des clients disposaient de moins d’alternatives. Ce sont deux scénarios à surveiller, et non des effets établis de l’accord.
Le contrôle réglementaire prend ici un sens économique concret. Il ne s’agit pas seulement de constater qu’un contrat existe, mais d’examiner ce que le nouvel ensemble pourra faire sur ses marchés et dans ses relations avec les autres acteurs. Il faudra aussi distinguer la valeur d’achat des actifs du capital supplémentaire consacré à leur entretien ou à leur extension. Le paiement d’un vendeur change la propriété ; des investissements ultérieurs peuvent modifier la capacité de service.
Un autre test sera la continuité pendant la transition. Un changement d’actionnaire peut exiger d’articuler des contrats, des équipes et des systèmes de gestion. Rien dans les sources consultées ne permet d’annoncer ici un dysfonctionnement ; l’enjeu est de rendre ces étapes observables. Pour un client professionnel, la preuve utile serait une livraison exécutée dans les conditions convenues, davantage qu’une promesse générale sur le rôle futur du groupe.
STEAZ suivra donc trois preuves : les autorisations et la clôture annoncées par les parties, le périmètre définitif transféré, puis les engagements d’exploitation et d’investissement effectivement documentés. Aucun montant de transaction n’est retenu ici : des chiffres circulent dans la presse, mais ils ne sont pas confirmés par l’annonce primaire consultée. L’opération mérite une lecture industrielle attentive, à condition de garder la chronologie exacte et de juger le changement d’actionnaire sur les performances du réseau plutôt que sur sa seule taille annoncée.
Ce que l’on sait
Faits confirmés : Oryx confirme la signature d’un accord le 16 octobre pour céder son activité aval en Tanzanie. The Citizen rapporte le 19 que l’opération est conditionnelle et que le service se poursuit jusqu’à sa réalisation.
Déclarations attribuées : Les parties présentent l’accord comme une expansion pour Amsons et un recentrage pour Oryx, selon les propos rapportés par The Citizen.
Analyse et hypothèses : L’intérêt industriel dépendra de la coordination du stockage, du transport et de la distribution, ainsi que du maintien d’alternatives commerciales pour les clients.
Limites : Clôture, date finale, prix et bénéfices opérationnels non confirmés. L’annonce primaire accessible ne permet de vérifier directement que la date et la nature de l’accord ; les conditions et le contexte sont attribués au compte rendu du 19. Aucun chiffre de prix ou de capacité repris de sources secondaires n’est présenté comme validé.