.info
Le débat sur le financement du développement oppose souvent deux diagnostics. Le premier affirme que l’Afrique manque de capitaux. Le second répond que les capitaux existent mais ne trouvent pas suffisamment de projets préparés, rentables, sécurisés ou structurés pour les absorber. Les deux propositions peuvent être vraies en même temps.
Un projet investissable est plus qu’une bonne idée. Il possède un périmètre technique défini, un coût crédible, un modèle de revenus, un calendrier, un régime foncier, des autorisations, des contrats d’approvisionnement, une stratégie énergétique, des clients identifiables et une gouvernance capable de rendre des comptes. Lorsqu’une seule de ces briques manque, le financement devient plus difficile ou plus cher.
Cette réalité explique pourquoi des annonces de fonds ou de lignes de financement peuvent coexister avec une impression persistante de manque d’investissement. Le capital n’entre pas dans une économie de manière abstraite. Il entre dans des projets, des entreprises et des instruments dont les risques doivent être identifiés.
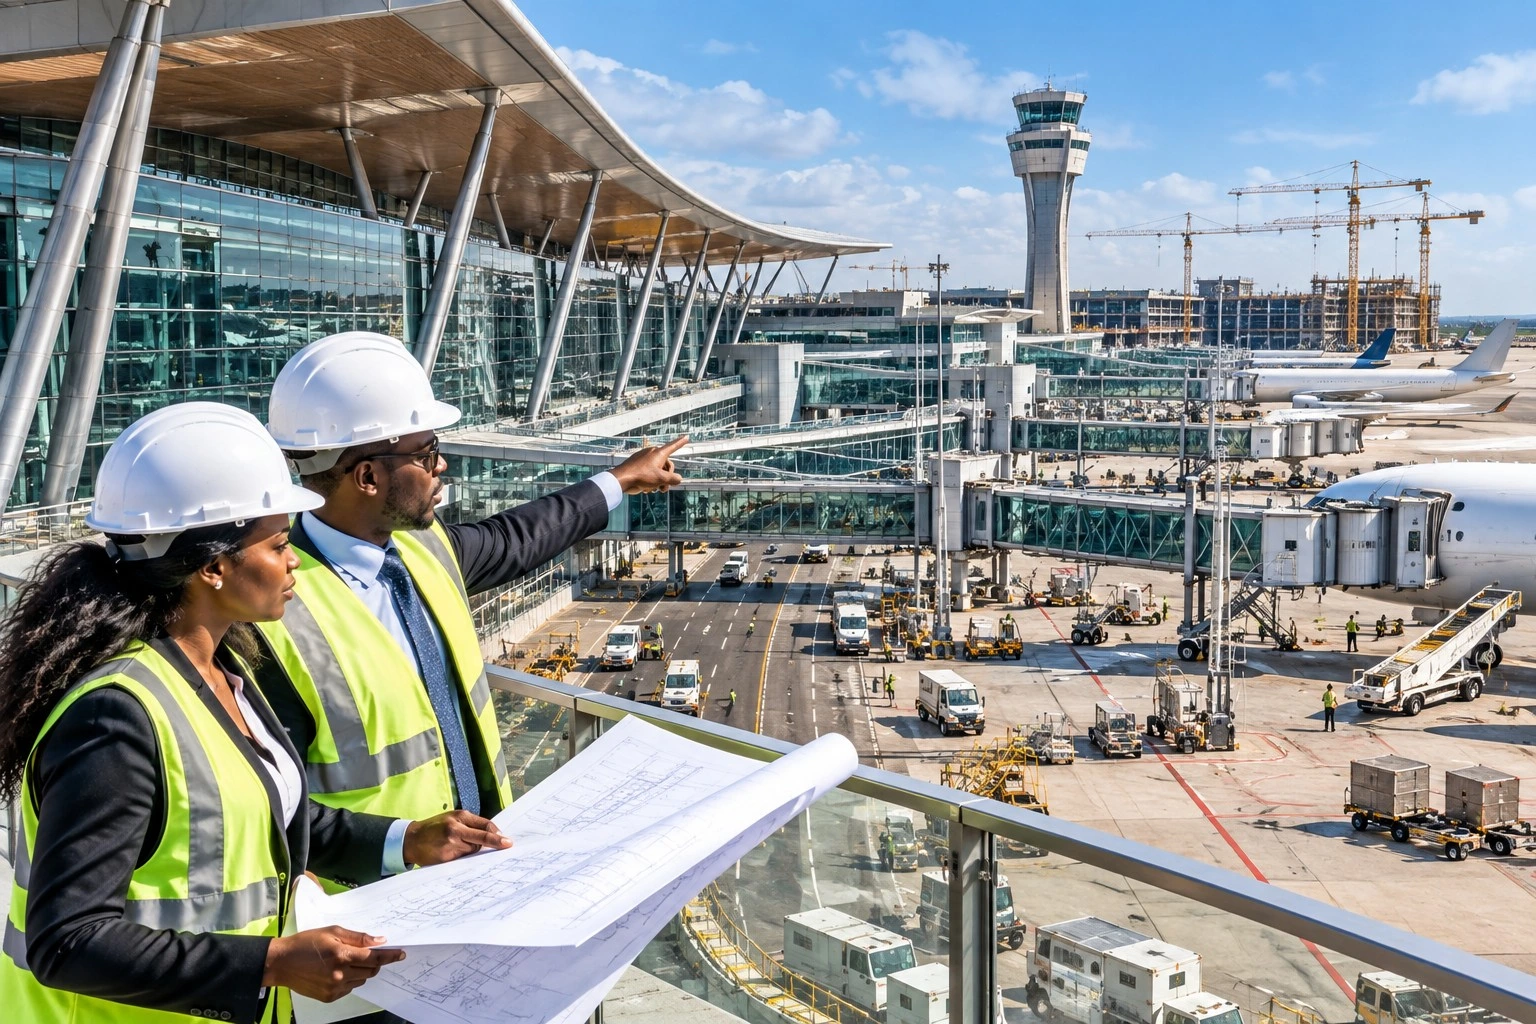
Le cas des infrastructures aéroportuaires marocaines montre un projet où la capacité physique est reliée à une perspective de flux. L’extension des terminaux, des aires de stationnement, des systèmes de sûreté ou de traitement des bagages n’est pas seulement une dépense de construction. Elle cherche à augmenter la capacité d’absorption d’un pays qui anticipe davantage de voyageurs, d’activité touristique, de mobilité d’affaires et de logistique.
Le cas de l’acier camerounais illustre une autre forme d’investissabilité. Une usine peut être physiquement construite et techniquement fonctionnelle, mais rester vulnérable si son besoin en fonds de roulement, ses intrants ou son énergie ne sont pas sécurisés. Le financement productif ne se limite donc pas aux bâtiments et aux machines ; il concerne aussi la continuité de l’exploitation.
Dans l’électricité, la question est encore plus nette. Une nouvelle demande industrielle peut apparaître plus vite qu’une centrale. Si le financement de l’offre énergétique commence après l’arrivée des usines, l’infrastructure court derrière la croissance. Un projet investissable doit donc souvent être pensé dans un système : l’usine avec l’énergie, le port avec les routes, le rail avec les terminaux, le data center avec l’électricité et la fibre.
Pour les gouvernements, cela implique un changement de méthode. Annoncer une liste de projets n’est pas une stratégie d’investissement. Il faut construire des pipelines où les projets progressent d’un stade à l’autre : idée, étude, faisabilité, structuration, financement, contractualisation, exécution, mise en service. Cette progression doit être visible, documentée et comparable.
Pour les investisseurs, le défi est inverse. Il faut éviter de confondre prudence et immobilisme. Un marché en transformation comporte nécessairement des incertitudes. La question est de savoir si elles sont mesurables, partageables et compatibles avec le rendement attendu. C’est là que les garanties, les assurances, les fonds de préparation de projets et les mécanismes de co-investissement peuvent réduire les zones de blocage.
Au fond, le projet investissable est le point de rencontre entre l’ambition publique et la discipline financière. Il oblige l’État à préciser ce qu’il veut construire et l’investisseur à préciser ce qu’il accepte de financer. Lorsque cette rencontre échoue, le capital reste disponible d’un côté et le besoin reste insatisfait de l’autre.
Un projet investissable rend explicite la manière dont il produira des revenus ou sera rémunéré pour un service public. La demande doit être documentée ; les responsabilités d’exploitation et d’entretien doivent être attribuées. Sans ces éléments, l’investisseur ne sait pas seulement quel risque il prend : il ignore aussi qui devra résoudre une difficulté lorsqu’elle surviendra.
La préparation a donc une valeur économique. Elle permet de tester les hypothèses avant que les dépenses deviennent difficiles à arrêter. Que se passe-t-il si les travaux prennent du retard, si la demande progresse moins vite ou si un fournisseur devient indisponible ? Ces questions ne sont pas des objections à l’investissement. Elles permettent d’éviter qu’une fragilité connue au départ devienne une charge publique beaucoup plus coûteuse après la construction.
Un premier repère pour suivre les progrès.
- PublicationMensuel · N° 01 · Octobre 2026
- Arrêté documentaire2 octobre 2026
- StatutsLes engagements, les décaissements et les capacités livrées restent distincts.
Sources et repères de lecture
- Sources de travail : STEAZ DAILY NEWS, 1er octobre 2026 — Maroc, Prometal, électricité Cameroun ; doctrine STEAZ Intelligence.
Article issu du dossier publié dans STEAZ TIMES · octobre 2026, page 13. Les informations sont présentées à la date de cette édition.
Consulter le journal complet